「投資は損をするかもしれないし、銀行に貯金しておく方が安心」
そう考えたことはありませんか?
たしかに、貯金は投資のように大きく値下がりする心配が少なく、生活を守るために欠かせないものです。
しかし、物価が上がり続けると、貯金の金額は変わらなくても、お金の価値が下がることがあります。
これが「投資しないリスク」と呼ばれるものです。
この記事では、インフレによってお金の価値が下がる仕組みと、貯金と投資をどう使い分ければよいのかを、わかりやすく紹介します。
将来のお金を守るために、今できることを考えてみましょう。
貯金しているだけなのに、お金の価値が減るって本当?
「銀行に預けておけば、お金が減ることはない」
そう考えている人も多いのではないでしょうか。
たしかに、銀行に預けた100万円が、ある日突然90万円になるようなことは、通常ありません。
しかし、通帳に書かれている金額が変わらなくても、お金の価値が下がることはあります。
その原因のひとつが「インフレ」です。
インフレとは?物価が上がるとお金の価値が下がる仕組み
インフレとは、商品やサービスの値段が全体的に上がり続けることです。
たとえば、以前は100円で買えていたパンが、120円になったとします。
パンそのものは変わっていないのに、同じものを買うために20円多く払わなければなりません。
100円で買えていたものが、100円では買えなくなったということです。
つまり、物価が上がると、同じ金額で買えるものが少なくなります。
最近では、食品や日用品など、身近なところでも値上がりを感じる機会が増えています。
貯金が減っていなくても、以前と同じ生活をするために、より多くのお金が必要になる。
これが、インフレによって「お金の価値が下がる」ということです。
100万円を貯金したままだと、20年後の価値はどうなる?
では、100万円を銀行に預けたまま、20年が過ぎたらどうなるのでしょうか。
仮に、物価が毎年2%ずつ上がり続けた場合を考えてみます。
現在100万円で買えるものと同じものを20年後に買おうとすると、約149万円が必要になります。
反対に、20年後の100万円で買えるものは、現在の価値に直すと約67万円分です。
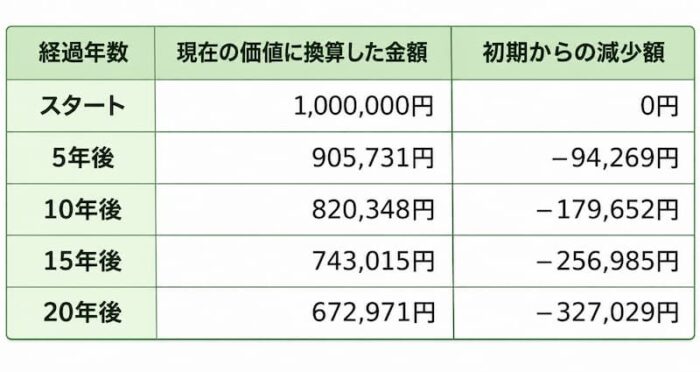
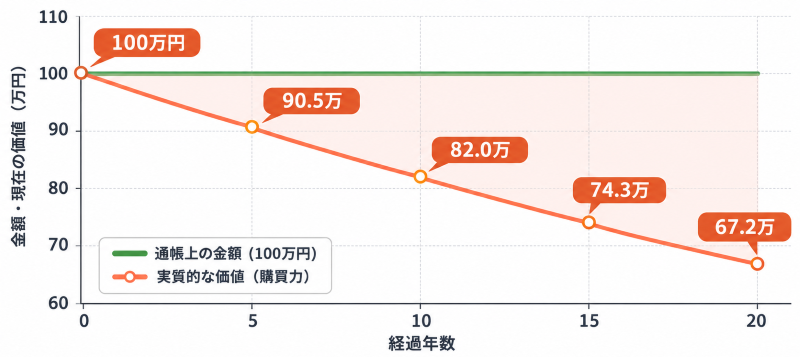
※物価上昇率は年2%と仮定したシミュレーションです。将来の物価上昇を予測したものではありません。
※預金利息や税金は考慮していません。
もちろん、毎年必ず2%ずつ物価が上がるわけではありません。
それでも、物価が上がり続けると、同じ100万円でも買えるものが少なくなることがわかります。
将来のために大切に貯めてきたお金も、金額だけでなく、そのお金で何が買えるのかを考える必要があります。
銀行預金の金利だけでインフレに対応できる?
「銀行に預けておけば、利息がつくから大丈夫なのでは?」と思うかもしれません。
たしかに、銀行預金には利息がつきます。
ただし、大切なのは、預金金利と物価上昇率の差です。
たとえば、預金金利が年1%で、物価が年2%上がったとします。
100万円を預けていれば、税金を考える前の利息は1年間で1万円です。
しかし、物価はそれ以上のペースで上がっているため、預金残高が増えても、実質的なお金の価値は下がってしまいます。
もちろん、銀行の金利はずっと同じではありません。経済の状況によって上がることも、下がることもあります。また、物価の上がり方も毎年変わります。
そのため、銀行預金が必ずインフレに負けるわけではありません。
大切なのは、「お金が増えているか」だけでなく、「物価の上昇に追いついているか」も意識することです。
「投資しないリスク」とは?貯金だけでは守れないもの
投資と聞くと、「損をするかもしれない」「大切なお金が減るのは怖い」と感じることもあると思います。
たしかに、投資には元本割れのリスクがあり、銀行預金のように金額が守られているわけではありません。
しかし、投資をせずに貯金だけを続けることにも、別のリスクがあります。
お金を減らさないことと、お金の価値を守ることは、必ずしも同じではないからです。
お金を減らさないことと、価値を守ることは違う
貯金の大きなメリットは、必要なときに使えるお金を、比較的安全に保管できることです。
しかし、お金の安全には「金額が減らないこと」と「将来も同じものが買えること」という、2つの考え方があります。
銀行預金は金額を守ることには向いていますが、物価が上がったときの購買力まで保証してくれるわけではありません。
お金を動かさないことが、必ずしもすべてのリスクを避けることにはならない。
これが「投資しないリスク」を考えるうえで、大切なポイントです。
投資にはリスクがある。でも、投資しないことにもリスクがある
投資には、株価などの値動きによって資産が減ってしまうリスクがあります。
たとえば、100万円を投資しても、相場が下がれば90万円や80万円になることがあります。
一方、貯金であれば、通常は相場の値動きによって残高が減ることはありません。
そのかわり、物価が上がり続けると、同じ金額で買えるものが少なくなる可能性があります。
つまり、投資には「金額が減るリスク」があり、貯金には「お金の価値が下がるリスク」があるということです。
もちろん、投資をすれば必ずインフレに勝てるわけではありません。
投資先や経済の状況によっては、大きく損をすることもあります。
大切なのは、どちらか一方が絶対に安全だと考えるのではなく、それぞれのリスクを知ったうえで、お金の置き場所を考えることです。
投資しないリスクがあっても、貯金は必要
「投資しないことにもリスクがある」と聞くと、早く投資を始めなければいけないように感じるかもしれません。
しかし、投資しないリスクを知ることと、すぐに投資を始めることは別の話です。
たとえば、生活費や急な出費に備えるお金まで投資に回してしまうと、必要なときに資産を売らなければならなくなる可能性があります。
そのときに相場が下がっていれば、損失を抱えたまま売却することになるかもしれません。
投資は、必要なときに必ず利益が出ているとは限らないものです。
インフレに備えようとして、今の生活を不安定にしてしまっては本末転倒です。
投資には、すぐに使う予定のないお金を充てることが基本になります。
貯金と投資はどちらが大切?それぞれの役割を知ろう
貯金と投資には、それぞれ得意な役割があります。
たとえば、毎日の生活費や急な出費に備えるお金と、10年後や20年後のために用意するお金では、適した管理方法も違います。
また、今は投資に回せる余裕がなくても、将来のために何ができるのかを考えておくことは大切です。
大切なのは、どちらが優れているかではなく、お金を使う目的や今の家計の状況に合わせて、置き場所を考えることです。
貯金と投資の特徴を知ることで、自分に合った資産づくりの方法も見えてきます。
貯金は「今の生活を守るお金」
貯金の大きな役割は、毎日の生活を守ることです。
家賃や食費、光熱費など、日々の暮らしに必要なお金は、いつでも使えるようにしておく必要があります。
また、病気やけがで働けなくなったり、家電が急に壊れたりすることもあります。
そんなとき、すぐに使える貯金があれば、あわてずに対応しやすくなります。
ほかにも、車の買い替えや旅行など、数年以内に使う予定のお金も、貯金で用意しておくと安心です。
投資とは違い、銀行預金は市場の値動きによって残高が大きく変わることがありません。
必要なときに、必要な金額を使いやすいこと。
これが貯金の大きなメリットです。
インフレによってお金の価値が下がる可能性はありますが、だからといって貯金が無意味になるわけではありません。
投資は「将来に向けて育てるお金」
一方、投資は、すぐに使う予定のないお金を、長い時間をかけて育てていくための手段です。
たとえば、10年後や20年後の生活費、老後のためのお金などが考えられます。
株式や投資信託などに投資することで、企業の成長や経済の発展による利益を受け取れる可能性があります。
また、企業が商品やサービスの値上げによって売上や利益を増やせれば、その成長が株価などに反映されることもあります。
そのため、株式などへの投資は、長い目で見たインフレへの備えとしても期待されています。
ただし、投資をすれば必ずお金が増えるわけではありません。
相場の状況によっては、長く続けていても元本割れする可能性があります。
将来のためのお金だからこそ、無理のない金額で、長く続けられる方法を考えることが大切です。
大切なのは貯金か投資かではなく、バランス
貯金と投資の割合に、すべての人に当てはまる正解はありません。
たとえば、近いうちに車を買い替える予定がある人と、しばらく大きな出費の予定がない人では、貯金しておきたい金額も違います。
まずは、毎月の生活費や急な出費に備えるお金を貯金で確保し、数年以内に使う予定のお金も分けておきましょう。
そのうえで、当面使う予定のないお金に余裕があれば、投資を検討できます。
貯金で今の生活を守り、投資で将来に備える。
どちらか一方に偏るのではなく、お金を使う時期や目的に合わせて振り分けることが、無理のない資産づくりにつながります。
40代・低収入でもできる、インフレへの備え方
インフレでお金の価値が下がると聞くと、将来のために何かしなければと不安になるかもしれません。
特に、40代からの資産づくりでは「今から始めても遅いのでは?」と感じることもあると思います。
しかし、インフレへの備えは、まとまったお金がないとできないわけではありません。
大切なのは、今の生活を守りながら、できることを少しずつ積み重ねていくことです。
まずは家計を確認し、生活を守るお金を確保する
インフレへの備えを考えるなら、まずは毎月の家計を確認することから始めましょう。
最初に知っておきたいのは、毎月いくら使っていて、どれくらいのお金が残っているかということです。
たとえば、手取り収入が17万円で生活費が15万円なら、毎月の余裕は2万円です。
ただし、この2万円をすべて投資に回せるとは限りません。家電の買い替えや医療費など、毎月は発生しない支出にも備えておく必要があります。
また、急な出費や収入の減少に備える「生活防衛資金」も大切です。必要な金額は人によって違いますが、生活費の3〜6か月分がひとつの目安になります。
家計に余裕がなければ、固定費の見直しや貯金を優先してもかまいません。
まずは家計の現状を知り、投資に回せるお金があるかを判断する。
それが、無理のないインフレ対策の第一歩です。
余裕があれば、少額から積立投資を検討する
生活に必要なお金を確保できたら、余裕資金の一部で積立投資を考えてみるのもよいでしょう。
投資というと、まとまったお金が必要なイメージがあるかもしれませんが、投資信託なら月1,000円や5,000円など、少額から始められる商品もあります。
また、新NISAを利用すれば、対象となる投資で得られた利益が非課税になるメリットがあります。
長期・積立・分散を意識することで、購入する時期や投資先を分けながら、少しずつ資産を育てることが期待できます。
ただし、少額投資でも元本割れのリスクがなくなるわけではありません。
大切なのは、最初から大きな金額を投資することではなく、家計に負担をかけずに続けられることです。
月1,000円でも、無理なく続けられるなら、将来に向けた一歩になります。
インフレを必要以上に怖がらず、自分のペースで備える
物価が上がり続けると、「今すぐ投資しないと損をする」と焦ってしまうこともあるかもしれません。
特にSNSでは、毎月何万円も積み立てている人や、大きな利益を出している人の話を目にすることがあります。
そんな情報を見ると、自分の投資額が少なく感じたり、もっと増やさなければと思ったりすることもあるでしょう。
しかし、収入や生活費、将来の目標は人それぞれです。他人と同じ金額を投資する必要はありません。
また、インフレへの備えは投資だけではありません。家計の見直しや貯金の確保も、生活を守るための大切な行動です。
他人の投資額ではなく、自分の家計を基準に考えること。
焦って投資額を増やすよりも、今の生活に合った方法を選びたいですね。
まとめ:貯金も投資も、将来のお金を守るための手段
貯金は、毎日の生活を守るために欠かせないものです。
しかし、インフレによって物価が上がると、貯金の金額は変わらなくても、同じお金で買えるものが少なくなる可能性があります。
一方、投資には資産を増やせる可能性があるものの、元本割れのリスクもあります。
大切なのは、貯金と投資それぞれの特徴を理解し、お金を使う目的に合わせて使い分けることです。
40代からでも、今できることはあります。
まずは生活を守るお金を確保し、余裕があれば将来に向けた投資を考えてみましょう。
「投資を始めた方がいいのかな」と思っても、40代からでは遅いのではないかと迷うこともあるかもしれません。そんな方に向けて、40代からでも資産形成を始める意味について、こちらの記事で紹介しています。